


Um acidente é sempre uma situação desagradável, sobretudo se o seu automóvel ainda não tiver sido pago. Neste caso, terá de negociar não só com a outra parte envolvida no acidente, mas também com o banco. Os custos que terá de suportar dependem do montante dos danos, de quem é o culpado e do seguro automóvel.
De quem é a culpa?
Tem sorte no infortúnio se não for o culpado do acidente. Neste caso, a outra parte tem de pagar todas as despesas relacionadas com o acidente. Não só tem de pagar as reparações, mas também os custos legais e, se necessário, um carro de substituição.
Infelizmente, um acidente provoca sempre uma perda de valor. Isto torna-se um problema se mais tarde quiser devolver ou vender o automóvel que pagou. Se não tiverem decorrido mais de cinco anos desde a primeira matrícula do veículo e este tiver menos de 100 000 quilómetros percorridos, é muito provável que a outra parte envolvida no acidente também tenha de indemnizar a perda de valor daí resultante. Pagará então a diferença do valor do veículo antes do acidente, tal como determinado por um perito.
Pequena mossa ou perda total?
Tudo se torna mais problemático se for total ou principalmente responsável pelo acidente. Se quiser devolver o veículo ao concessionário após o fim do financiamento, deve informar o concessionário do acidente e esperar receber apenas uma fração do montante estipulado no contrato. Muitas vezes, os concessionários fixam a perda de valor num valor bastante elevado, pelo que pode valer a pena encontrar outro comprador para o carro e vendê-lo a um preço mais elevado.
Pode causar problemas: a forma de financiamento
A forma como optou por financiar o seu automóvel determina em grande medida os problemas que terá de enfrentar após um acidente. Se tiver contraído um empréstimo a prestações normal junto de um banco, o processo é simples: paga o empréstimo como habitualmente, independentemente do montante dos danos. Se se tratar de um crédito automóvel, a situação é um pouco diferente. Neste caso, continua a ter de pagar as prestações. Normalmente, o documento de registo do veículo foi depositado no banco aquando da celebração do contrato. Para o recuperar e poder anular o registo do veículo, deve oferecer ao banco um veículo de substituição.
Trata-se geralmente de um veículo equivalente. Por exemplo, o automóvel dos seus pais ou do seu parceiro. Enquanto o banco detém o documento de registo deste veículo, o banco enviará o documento de registo do seu automóvel ao serviço de trânsito, onde poderá ser cancelado o registo. O empréstimo continuará então a ser reembolsado.
O procedimento é novamente diferente com um empréstimo balão ou um financiamento a três, porque neste caso há normalmente um grande pagamento final após a conclusão do financiamento. Quem não quiser ou não puder pagar, terá de devolver ou vender o veículo. Dependendo do período restante de reembolso do empréstimo, do montante da última prestação e do valor residual do automóvel, podem ser incorridos custos elevados.

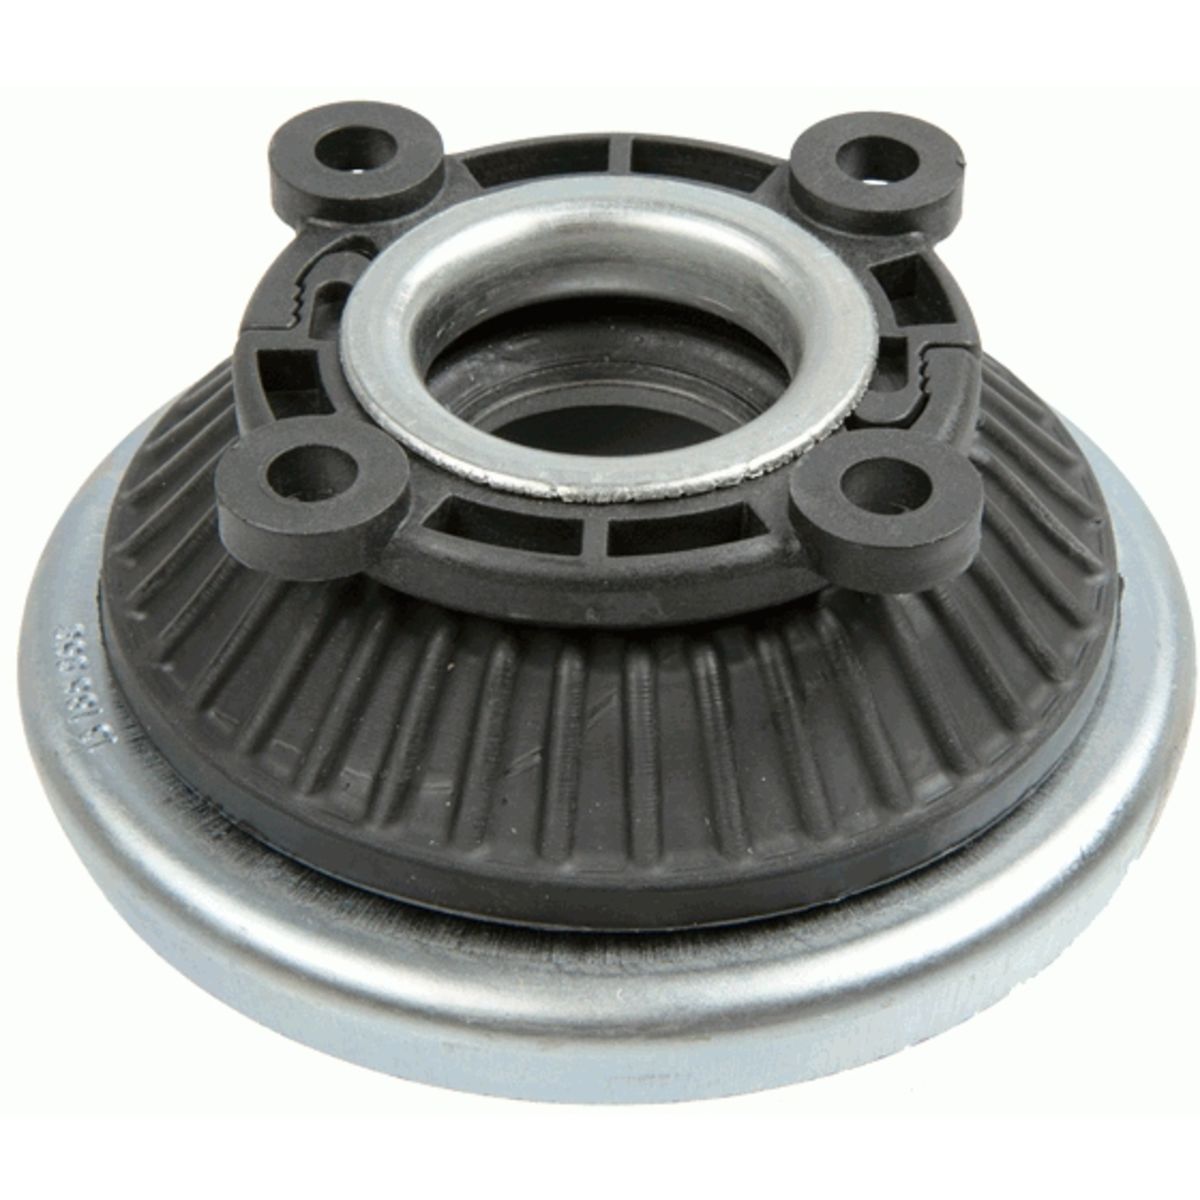
Sachs
15.06 EUR
Inclui IVA, sem portes de envio

Liqui Moly
61.29 EUR
Inclui IVA, sem portes de envio

Febi Bilstein
15.90 EUR
Inclui IVA, sem portes de envio


Febi Bilstein
79.56 EUR
Inclui IVA, sem portes de envio


Trw
50.90 EUR
Inclui IVA, sem portes de envio

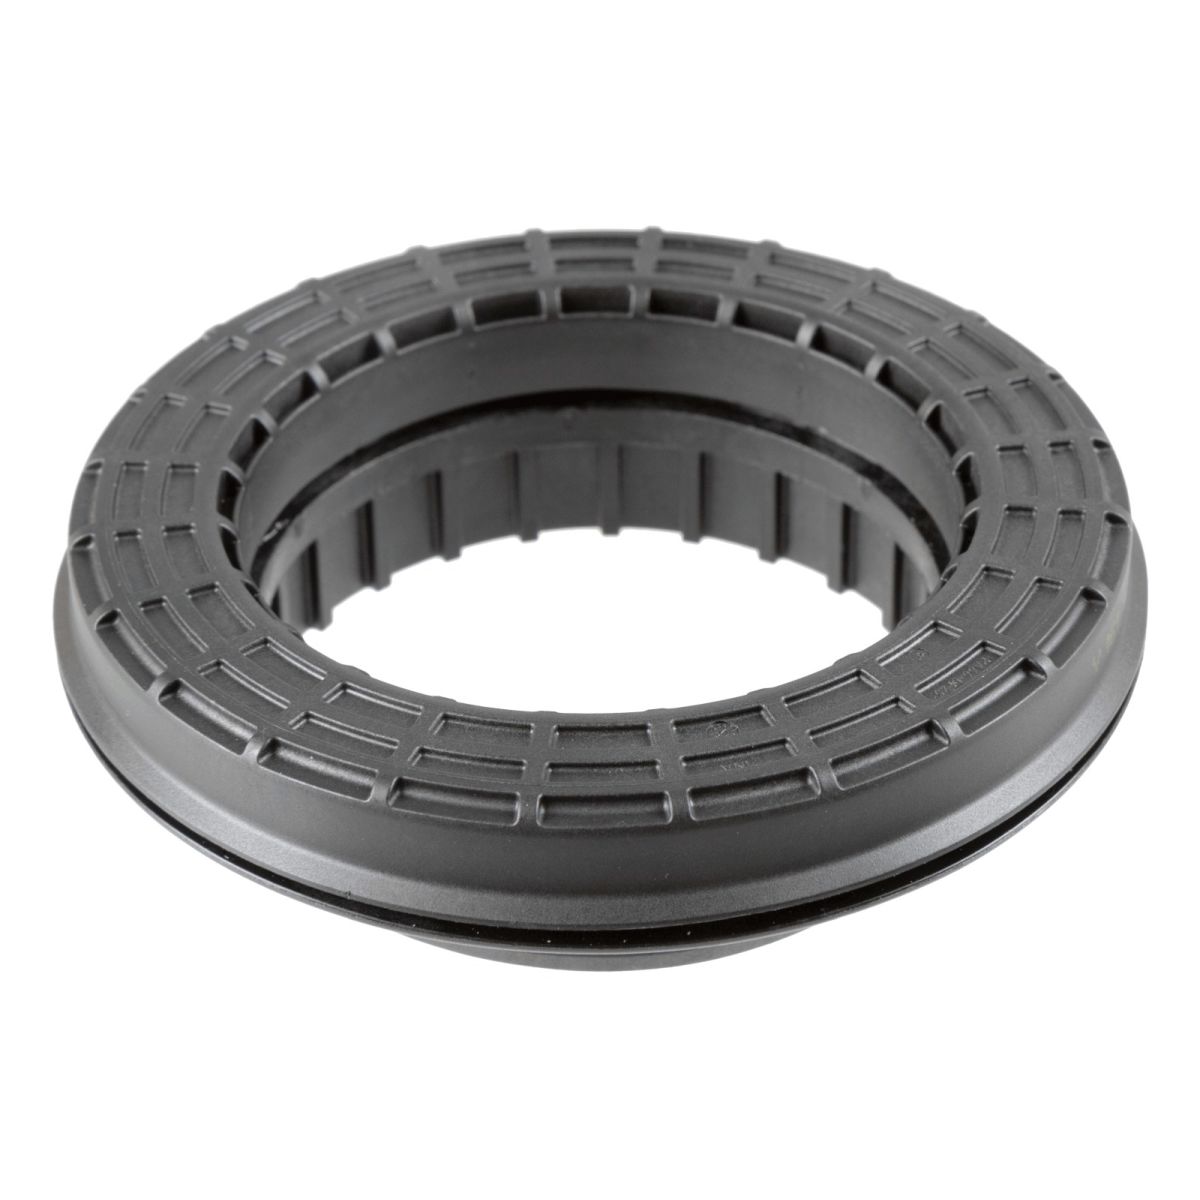
Sachs
10.55 EUR
Inclui IVA, sem portes de envio
Seguro global
O montante a pagar após um acidente depende, entre outros factores, do seu seguro. O seguro de responsabilidade civil é obrigatório por lei; na maioria dos casos, o seguro global é também subscrito aquando da compra de um automóvel. Consoante o contrato, o seguro global parcial cobre os danos causados por roubo, incêndio, quebra de vidros, caça, mordeduras de marta e forças naturais. O seguro global cobre igualmente os acidentes causados por culpa própria e o vandalismo, embora os acidentes causados intencionalmente ou por negligência grave estejam geralmente excluídos.
Se o seu veículo sofrer danos, o preço de compra será reembolsado pelo seguro global, desde que a compra não tenha mais de 12 a 18 meses. No entanto, esta indemnização só se aplica ao preço de compra puro e não aos juros do empréstimo, que implicam custos adicionais. Por isso, deve tentar pagar o empréstimo atual o mais rapidamente possível. Uma vez que, provavelmente, pode liquidar os restantes custos de uma só vez, o mutuante, com um pouco de sorte, aceitará.
Tenha sempre em conta que os seguros parciais ou totais exigem geralmente uma franquia. Esta não ultrapassa muitas vezes algumas centenas de euros. Em caso de danos menores, paga-se normalmente o custo total; só em caso de acidente mais caro é que a cobertura do seguro se aplica. No entanto, tem a vantagem de conservar o bónus de ausência de sinistro. Em caso de danos menores, pode encontrar peças sobresselentes adequadas na loja online Motointegrator.